Къде в Европа хората са най-финансово грамотни

Нов доклад предполага, че на много възрастни им липсват уменията, необходими за разбиране и справяне с предизвикателни финансови ситуации.
Само 34% от възрастните имат минимално ниво на финансова грамотност, според нов доклад на Организацията за икономическо сътрудничество и развитие (ОИСР).
Това означава, че по-голямата част от хората, поне в 39-те изследвани страни, не могат ефективно да управляват парите си, умение, което е от съществено значение за индивидуалното и общественото благополучие.
В доклада си ОИСР също подчертава уязвимостта на онези, които нямат основни финансови познания, особено във време, когато скоковете на цените поставят допълнително напрежение върху портфейлите.
„Високата инфлация и повишаващите се лихвени проценти подчертаха важността на това да се предоставят на хората финансови знания и умения, за да се справят с трудни финансови обстоятелства“, каза Киара Монтиконе, старши политически анализатор в ОИСР.
Тя каза пред Euronews Business: „Резултатите от нашето проучване показват, че докато повечето възрастни разбират основни финансови концепции, цялостните финансови знания и умения могат да бъдат значително подобрени, включително когато се занимават с цифрови финансови услуги.“
Кой оглавява класацията в Европа?
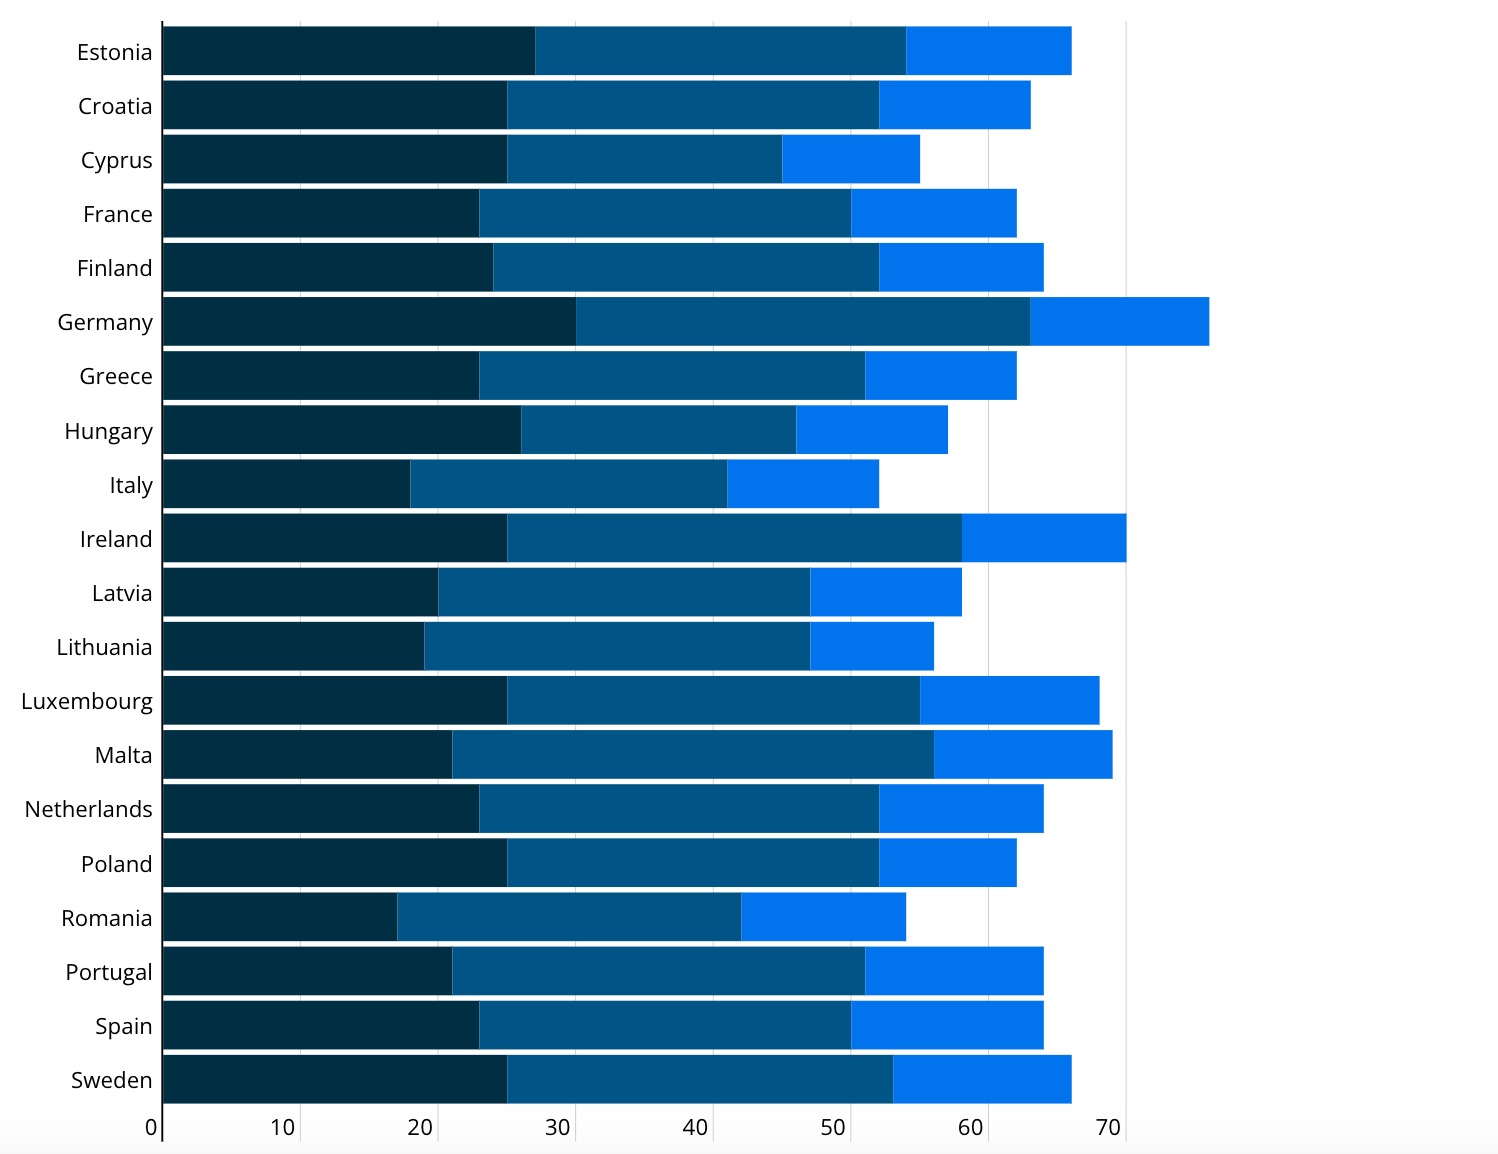
ОИСР даде резултат за финансова грамотност на всяка от 39-те изследвани държави, а резултатите за различните държави-членки на ЕС са показани по-долу.
Когато се разглеждат средните резултати между населението, само Ирландия и Германия са достигнали минималния праг на финансова грамотност от 70 от 100 точки.
Последният също излезе на първо място в по-широкото проучване на ОИСР.
( Резултати за финансова грамотност, представени държави от ЕС*. )
Освен че разглежда международните различия, докладът отбелязва различия между различните групи от населението на национално ниво.
Индивидите, които имат по-високо ниво на формално образование, обикновено са по-добри в управлението на парите си, както и тези с по-високи доходи и тези, които работят.
Други допринасящи фактори включват пол и възраст.
В страните, изследвани от ОИСР, хората на възраст между 30 и 59 години обикновено имат по-високи нива на финансова грамотност от тези в групата от 18 до 29 години.
Средно мъжете също имат малко по-висок резултат от жените.
Познаване на основните концепции
По отношение на ключовите финансови принципи, ОИСР казва, че 84% от възрастните разбират определението за инфлация, но само 63% могат да приложат идеята за „времева стойност на парите“ към собствените си спестявания.
За да разопаковаме тази концепция, времевата стойност на парите е идеята, че дадена сума пари струва повече в настоящия момент, отколкото в бъдещето
Например, ако са ви предложили 1000 евро и сте имали опцията да ги вземете сега или по-късно, най-умният вариант би бил да вземете парите сега.
Защо? Едната причина е инфлацията, а втората е потенциалът за печалба.
Като вземете парите предварително, вместо да чакате 10 години, вие сте си дали възможност да инвестирате и да спечелите повече пари, което означава, че можете да увеличите тази първоначална еднократна сума.
Друга концепция, която озадачава респондентите от ОИСР, е сложната лихва, която само 42% от възрастните разбират.
Просто казано, този термин се отнася до печеленето на „лихва върху лихва“.
Чрез реинвестиране на пари, които печелите от инвестициите си, можете да натрупате още по-голяма сума чрез лихвени плащания.
Устойчивост на измами и дигитални умения
Що се отнася до финансовата уязвимост, 15% от анкетираните казват, че са били жертва на поне един вид парична измама или измама.
ОИСР установи отрицателна връзка между финансовите познания и риска, тъй като около двама от трима души, които са станали жертва на измама, не достигат целевия резултат за финансова грамотност.
Оставането нащрек за измами също е свързано с дигиталната компетентност, тъй като редица престъпници вече използват онлайн канали, за да се насочват към отделни лица.
По отношение на оценката на ОИСР за дигиталната финансова грамотност, това не вещае нищо добро.
Средно само 29% от анкетираните възрастни са достигнали целевото ниво за цифрови умения, въпреки че тези резултати се увеличават в съответствие с нивото на образование и доходи.
( Пари в портфейл в Норт Андовър, Масачузетс, САЩ. 15 юни 2018 г. Елиз Амендола/АП. )
Спестяване за финансови шокове
Предвид натиска върху бюджетите на домакинствата в настоящия контекст, ОИСР се застъпва за по-добро финансово образование за подобряване на устойчивостта.
Средно групата съобщава, че само 59% от изследваните възрастни в момента биха могли да платят голям разход, еквивалентен на едномесечен доход, без да търсят външна подкрепа.
Това може да означава вземане на заем от банка, семейство или приятели.
За да се справи с този проблем, групата твърди, че образованието трябва да се съсредоточи върху нови, цифрови средства за управление на парите и трябва да бъде достъпно и за тези с най-ниски нива на умения.
Само 34% от възрастните имат минимално ниво на финансова грамотност, според нов доклад на Организацията за икономическо сътрудничество и развитие (ОИСР).
Това означава, че по-голямата част от хората, поне в 39-те изследвани страни, не могат ефективно да управляват парите си, умение, което е от съществено значение за индивидуалното и общественото благополучие.
В доклада си ОИСР също подчертава уязвимостта на онези, които нямат основни финансови познания, особено във време, когато скоковете на цените поставят допълнително напрежение върху портфейлите.
„Високата инфлация и повишаващите се лихвени проценти подчертаха важността на това да се предоставят на хората финансови знания и умения, за да се справят с трудни финансови обстоятелства“, каза Киара Монтиконе, старши политически анализатор в ОИСР.
Тя каза пред Euronews Business: „Резултатите от нашето проучване показват, че докато повечето възрастни разбират основни финансови концепции, цялостните финансови знания и умения могат да бъдат значително подобрени, включително когато се занимават с цифрови финансови услуги.“
Кой оглавява класацията в Европа?
ОИСР даде резултат за финансова грамотност на всяка от 39-те изследвани държави, а резултатите за различните държави-членки на ЕС са показани по-долу.
Когато се разглеждат средните резултати между населението, само Ирландия и Германия са достигнали минималния праг на финансова грамотност от 70 от 100 точки.
Последният също излезе на първо място в по-широкото проучване на ОИСР.
( Резултати за финансова грамотност, представени държави от ЕС*. )
Освен че разглежда международните различия, докладът отбелязва различия между различните групи от населението на национално ниво.
Индивидите, които имат по-високо ниво на формално образование, обикновено са по-добри в управлението на парите си, както и тези с по-високи доходи и тези, които работят.
Други допринасящи фактори включват пол и възраст.
В страните, изследвани от ОИСР, хората на възраст между 30 и 59 години обикновено имат по-високи нива на финансова грамотност от тези в групата от 18 до 29 години.
Средно мъжете също имат малко по-висок резултат от жените.
Познаване на основните концепции
По отношение на ключовите финансови принципи, ОИСР казва, че 84% от възрастните разбират определението за инфлация, но само 63% могат да приложат идеята за „времева стойност на парите“ към собствените си спестявания.
За да разопаковаме тази концепция, времевата стойност на парите е идеята, че дадена сума пари струва повече в настоящия момент, отколкото в бъдещето
Например, ако са ви предложили 1000 евро и сте имали опцията да ги вземете сега или по-късно, най-умният вариант би бил да вземете парите сега.
Защо? Едната причина е инфлацията, а втората е потенциалът за печалба.
Като вземете парите предварително, вместо да чакате 10 години, вие сте си дали възможност да инвестирате и да спечелите повече пари, което означава, че можете да увеличите тази първоначална еднократна сума.
Друга концепция, която озадачава респондентите от ОИСР, е сложната лихва, която само 42% от възрастните разбират.
Просто казано, този термин се отнася до печеленето на „лихва върху лихва“.
Чрез реинвестиране на пари, които печелите от инвестициите си, можете да натрупате още по-голяма сума чрез лихвени плащания.
Устойчивост на измами и дигитални умения
Що се отнася до финансовата уязвимост, 15% от анкетираните казват, че са били жертва на поне един вид парична измама или измама.
ОИСР установи отрицателна връзка между финансовите познания и риска, тъй като около двама от трима души, които са станали жертва на измама, не достигат целевия резултат за финансова грамотност.
Оставането нащрек за измами също е свързано с дигиталната компетентност, тъй като редица престъпници вече използват онлайн канали, за да се насочват към отделни лица.
По отношение на оценката на ОИСР за дигиталната финансова грамотност, това не вещае нищо добро.
Средно само 29% от анкетираните възрастни са достигнали целевото ниво за цифрови умения, въпреки че тези резултати се увеличават в съответствие с нивото на образование и доходи.
( Пари в портфейл в Норт Андовър, Масачузетс, САЩ. 15 юни 2018 г. Елиз Амендола/АП. )
Спестяване за финансови шокове
Предвид натиска върху бюджетите на домакинствата в настоящия контекст, ОИСР се застъпва за по-добро финансово образование за подобряване на устойчивостта.
Средно групата съобщава, че само 59% от изследваните възрастни в момента биха могли да платят голям разход, еквивалентен на едномесечен доход, без да търсят външна подкрепа.
Това може да означава вземане на заем от банка, семейство или приятели.
За да се справи с този проблем, групата твърди, че образованието трябва да се съсредоточи върху нови, цифрови средства за управление на парите и трябва да бъде достъпно и за тези с най-ниски нива на умения.
Харесвате това, което правим?
 Станете част от общността на BG Firmi във Viber